
Son Güncelleme: Ekim 2026
Vergi Levhası Nasıl Alınır ve Nasıl Sorgulanır?
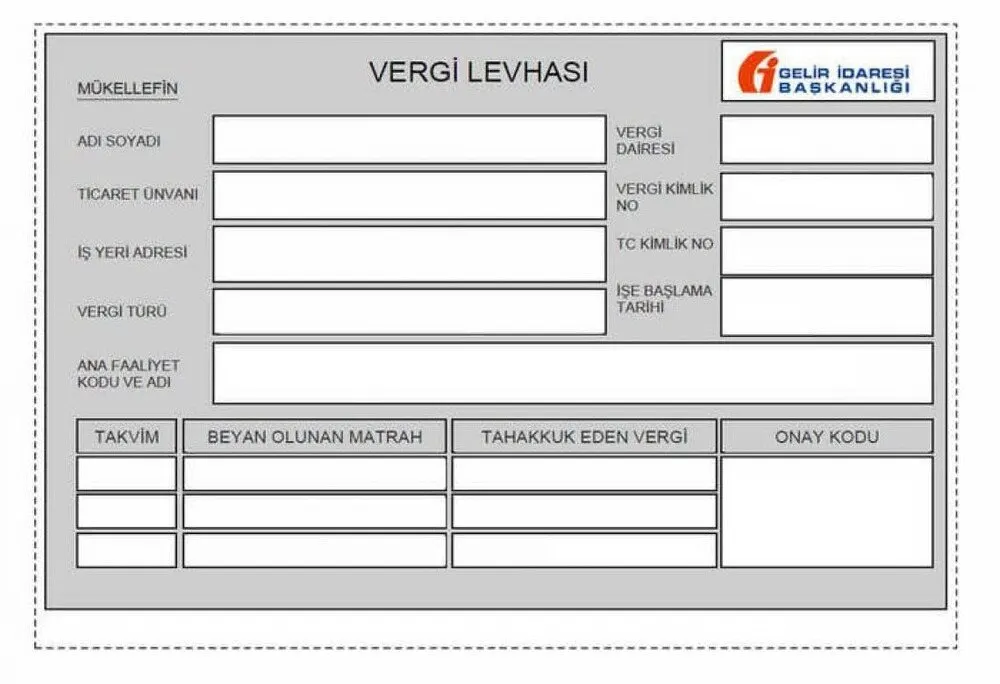
Vergi levhası, mükellefin (vergi ödemekle yükümlü kişi veya kurumun) ad ve unvan bilgilerini, faaliyet türünü, bağlı olduğu vergi dairesini ve son üç yılın beyan edilen matrahı (verginin hesaplandığı kazanç tutarı) ile bu matraha ait vergiyi gösteren belgedir. Gelir vergisi mükellefleri (kazancı basit usulde vergilendirilenler dahil) ile sermaye şirketleri bu levhayı her yıl mayıs ayının sonuna kadar almak zorundadır. Levhayı beyannameden (vergi hesabının bildirildiği formdan) sonra Gelir İdaresi Başkanlığı’nın (GİB) sistemi oluşturur ve internet vergi dairesi (GİB’in çevrimiçi vergi dairesi) hesabınıza aktarır; çıktıyı siz ya da yetki almış mali müşavir alırsınız.
Yıl içinde işe başlayan mükellefte süre, mükellefiyetin (vergi dairesi kaydının) kurulduğu tarihten itibaren bir aydır. Çıktıdaki onay kodu levhanın tasdiki (resmi onayı) yerine geçtiğinden levhayı vergi dairesine imzalatmazsınız. Güncel bilgilerinize e-Devlet’ten ulaşabilirsiniz. Unvan veya adres gibi bilgiler değişirse yeni levha oluşturulur; asma zorunluluğu kalkmış olsa da levha işyerinde bulundurulur ve yetkililer istediğinde gösterilir.
📋 İçindekiler
Levhayı Kimler Almak Zorundadır?
Vergi Usul Kanunu’nun 5. maddesi, levha alma yükümlülüğünü gelir vergisi mükellefleriyle sermaye şirketlerine yükler. Kazancı basit usulde vergilendirilen mükellefler de bu yükümlülüğün içindedir. Uygulama esasları Vergi Usul Kanunu Genel Tebliği ile düzenlenmiştir.
| Mükellef | Levhayı nasıl alır? |
|---|---|
| Ticari kazanç sahibi (esnaf, tüccar) | Gelir vergisi mükellefi olarak |
| Serbest meslek erbabı (avukat, doktor, mali müşavir gibi) | Gelir vergisi mükellefi olarak |
| Zirai faaliyeti için yazıhane açan çiftçi | Gelir vergisi mükellefi olarak |
| Anonim, limited ve eshamlı komandit şirket | Kurumlar vergisi mükellefi olarak, şirket adına |
| Adi ortaklık, kolektif ve adi komandit şirket | Her ortak için ayrı levha |
Adi ortaklık, kolektif ve adi komandit şirkette ortakların her biri için ayrı levha düzenlenir. Bu levhalar, bulundurma zorunlu olan yerlerde de ortak başına ayrı ayrı bulundurulur.
Vergi Levhası Nasıl Alınır?
Levha beyannameye dayanılarak oluşturulur ve internet vergi dairesindeki hesabınızdan yazdırılır. Yıl içinde işe yeni başlayan mükellefte levha, beyanname beklenmeden mükellefiyetin kurulmasının ardından hesaba aktarılır.
- Beyannamenizi verin. Gelir veya kurumlar vergisi beyannamesi verildiğinde sistem levhayı beyandaki bilgilere göre oluşturur ve internet vergi dairesi hesabınıza aktarır.
- Dijital Vergi Dairesi’ne girin. GİB’in Dijital Vergi Dairesi sayfasında hesabınızla oturum açın ve e-Vergi Levhası bölümüne ulaşın.
- Levhayı yazdırın. Birden fazla yerde bulundurmanız ya da başka bir kuruma sunmanız gerekiyorsa ihtiyacınız kadar çıktı alabilirsiniz.
Levha beyannamelerdeki bilgilere göre hazırlandığından, unvan ve adres gibi bilgilerin beyannamede doğru yazılması levhanın da doğru çıkmasını sağlar. İşlemi kendiniz yapabileceğiniz gibi, 3568 sayılı Kanun uyarınca yetki almış, bağımsız çalışan serbest muhasebeci mali müşavir veya yeminli mali müşavir de yürütebilir.
Levha hesabınızda görünmüyorsa önce beyannamenizin verilmiş olup olmadığına bakın; yıllık levha, beyanname verildikten sonra oluşur. Yeni işe başlayan mükellef bu kontrole ihtiyaç duymaz, çünkü levhası mükellefiyetin kurulmasıyla birlikte hesabına aktarılır.
Levha Ne Zaman Alınır?
Alma süresi mükellefin durumuna göre değişir ve beyanname takvimine bağlıdır. Bu takvim 2026 yılında da geçerlidir.
| Mükellef | Alma süresi |
|---|---|
| Gelir vergisi mükellefi (kazancı basit usulde tespit edilenler dahil) | 1 Nisan’dan itibaren, 31 Mayıs günü sonuna kadar |
| Kurumlar vergisi mükellefi | 1 Mayıs’tan itibaren, 31 Mayıs günü sonuna kadar |
| Yıl içinde işe yeni başlayan | Mükellefiyetin kurulmasından itibaren 1 ay içinde |
| Beyannameyi kanuni süreden sonra veren | Beyannameden sonra, levhayı kendisi oluşturup yazdırır |
| Özel hesap dönemine tabi (takvim yılı dışında hesap dönemi olan) mükellef | Beyanname verme süresinin son gününden itibaren 1 ay içinde |
Hangi satırın size uyduğunu vergi türünüz belirler. Şahıs işletmesi, serbest meslek ve ortaklık türlerindeki ortaklar gelir vergisi satırına, anonim, limited ve eshamlı komandit şirketler kurumlar vergisi satırına girer.
Yıl içinde işe başlayan mükellefin levhasında beyan edilmiş bir matrah bulunmadığından, matrah alanında “Yeni İşe Başlama” ifadesi yer alır. Yeni başlayan mükellef levhasını internet vergi dairesinden yazdırabileceği gibi bağlı olduğu vergi dairesi aracılığıyla da alabilir.
Beyannamesini kanuni süreden sonra ama 31 Mayıs’tan önce veren mükellef, levhasını 31 Mayıs’a kadar yazdırabilir. Beyanname ne zaman verilirse verilsin levha, beyanname verildikten sonra oluşur.
Vergi Levhası Nasıl Sorgulanır ve Doğrulanır?
Levhanızın güncel bilgilerini e-Devlet’teki e-Vergi Levhası Sorgulama hizmetinden ya da internet vergi dairesinden sorgularsınız. Bu hizmet tek tek sorgulama içindir ve bir mükellefin levhasındaki bilgilere ulaşmayı sağlar. e-Devlet’te giriş; e-Devlet şifresi, mobil imza (telefon hattınıza tanımlı elektronik imza), elektronik imza, T.C. kimlik kartı veya internet bankacılığıyla yapılır.
İnternet vergi dairesinden alınan levhadaki onay kodunu sistem verir ve bu kod levhanın tasdiki hükmündedir. Çıktıyı bu yüzden vergi dairesine ya da meslek mensubuna imzalatmanız gerekmez.
Çok sayıda levhayı sorgulaması gereken kurumlar tek tek sorgulama yerine GİB’in levha doğrulama hizmetini kullanır. Hizmetin kullanımına açıldığı kurum, sunduğunuz levhanın doğruluğunu ve güncelliğini onay koduyla sorgulayabilir. Daha yeni bir levha varsa kuruma bu durum bildirilir; işi terk etmiş mükellefin levhası sorgulanırsa sonuç terk tarihiyle birlikte gösterilir.
Levhada hangi bilgiler yer alır?
- Kimlik bilgileri. Adı ve soyadı, ticaret unvanı, vergi kimlik numarası (levhada barkodlu yer alır).
- İşyeri bilgileri. İşyeri adresi, bağlı olunan vergi dairesi, vergi türü, işe başlama tarihi.
- Faaliyet bilgileri. Ana faaliyet kodu ve faaliyet türü.
- Beyan bilgileri. Son üç yıla ait matrahlar ve bu yıllar için tahakkuk eden vergiler.
- Onay kodu. GİB sisteminin ürettiği kod.
Dikkat: Faaliyet durumu (faal, terk veya tasfiye halinde) çıktıda yer almaz; yalnızca e-vergi levhası sorgulama ve levha doğrulama hizmetinde görünür.
Vergi kimlik numarası nasıl doğrulanır?
Fatura düzenlemek ya da başka bir işlem için karşı tarafın vergi kimlik numarasına ihtiyaç duyan kurum ve kuruluşlar, vergi kimlik numarası doğrulama hizmetinden yararlanabilir. Hizmet, numaranın doğruluğunu, mükellefin faal olup olmadığını ve unvanını gösterir. Sorgulama, vergi kimlik numarası veya T.C. kimlik numarası esas alınarak yapılır.
Levha Nerede Bulundurulur, Asmak Zorunlu Mu?
Levhayı asma zorunluluğu 6111 sayılı Kanunla kaldırılmıştır. İsteyen mükellef levhasını işyerine asabilir ya da internet sitesinde yayımlayabilir. Zorunlu olan, levhanın şu yerlerde bulundurulması ve yetkililer istediğinde gösterilmesidir:
- İşyerinin merkezi
- Şubeler
- Satış mağazaları
- Çiftçilerin zirai alım satım işleri için açtığı yazıhaneler
- Ücret karşılığı yolcu veya eşya taşıyan taşıt işletmelerinde, ayrıca taşıtlar
Denetimde levhanın bulundurulmadığı görülürse her tespit için Vergi Usul Kanunu’nun 353. maddesinin (4) numaralı bendi uyarınca özel usulsüzlük cezası (vergi hesabından bağımsız, usule aykırılığa bağlı ceza) kesilir. Diğer iş kollarında faaliyet gösteren mükelleflerin taşıtlarında levha bulundurma zorunluluğu yoktur.
Bilgiler değişirse veya levhada hata varsa
Ticaret unvanı, işyeri adresi, bağlı olunan vergi dairesi, ana faaliyet kodu veya faaliyet türü değişirse yeni levha internet vergi dairesinden oluşturulur. Levhanın bulundurulduğu yerlerde artık güncel olan kullanılır.
Levhadaki bir bilginin hatalı olduğunu fark ederseniz bağlı olduğunuz vergi dairesi müdürlüğüne dilekçeyle başvurursunuz. Düzeltmeden sonra yeni levhayı internet vergi dairesinden oluşturup bulundurursunuz.
Sıkça Sorulan Sorular
Vergi levhası e-Devlet’ten alınır mı?
e-Devlet’te e-Vergi Levhası Sorgulama hizmeti bulunur ve levhadaki bilgilere buradan ulaşılır. Levhanın yazdırılması ise internet vergi dairesindeki menüden yapılır. Beyanname verildikten sonra levha o hesaba aktarıldığı için işlem önce vergi dairesi hesabınızda başlar.
Levhayı mali müşavirim benim adıma alabilir mi?
Evet. Levhayı mükellefin kendisi ya da 3568 sayılı Kanun uyarınca yetki almış, bağımsız çalışan serbest muhasebeci mali müşavir veya yeminli mali müşavir internet vergi dairesinden yazdırabilir. Mali müşavir yalnızca yazdırma işlemini yürütür; levhadaki bilgiler beyannamelerden oluştuğu için içeriği değiştirmez.
Kazancı basit usulde olan esnaf levhayı nereden alır?
Kazancı basit usulde tespit edilen mükellefler, diğer mükelleflerle aynı biçimde internet vergi dairesinden levhalarına ulaşır. Bunun yanında bağlı oldukları meslek odaları aracılığıyla da internet vergi dairesinden levhalarına erişebilirler. Alma takvimi diğer gelir vergisi mükellefleriyle aynıdır.
Beyannameyi elektronik ortamda vermiyorsam levhayı nereden alırım?
Gelir veya kurumlar vergisi beyannamesini elektronik ortamda vermeyen mükellef, beyannameyi verdikten sonra levhasını bağlı olduğu vergi dairesinden temin eder. Beyanname elektronik verilmişse levha internet vergi dairesi hesabında hazırdır. Levhanın işyerinde bulundurulması ve yetkililer istediğinde gösterilmesi bu mükellefler için de geçerlidir.
İşimi bıraktığımda levhayı vergi dairesine iade etmem gerekir mi?
Hayır. İşini terk eden mükellefin levhayı vergi dairesine iade etmesi gerekmez. Levha sorgulandığında mükellefin işi terk ettiği, terk tarihiyle birlikte görünür. Bu durum Vergi Usul Kanunu Genel Tebliği’nde ayrıca belirtilmiştir.
İşyerimde birden fazla kat veya reyon varsa her biri için ayrı levha gerekir mi?
Hayır. Birden fazla kat veya reyon bulunması, her biri için ayrı levha alma ya da bulundurma zorunluluğu doğurmaz. Levha işyerinin merkezinde, şubelerinde ve satış mağazalarında bulundurulur. Birden fazla yerde bulundurmak zorunda olan mükellef, ihtiyacı kadar çıktıyı internet vergi dairesinden alır.
Sonuç
Gelir vergisi mükellefleri ile sermaye şirketleri, beyannameden sonra internet vergi dairesindeki levhayı mayıs ayının sonuna kadar yazdırır; yıl içinde işe başlayanlarda süre mükellefiyetten itibaren bir aydır. Çıktıdaki onay kodu levhanın tasdiki yerine geçer ve levha, işyerinin merkezinde, şubelerinde ve satış mağazalarında yetkililer istediğinde gösterilecek biçimde bulundurulur.
İşletmenin binası, makineleri ve emtiası ise poliçe şartlarına göre iş yeri sigortası kapsamında güvence altına alınabilir.
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır; hukuki, mali veya sigorta tavsiyesi niteliği taşımaz. Vergi mevzuatı, süreler ve poliçe şartları değişebilir. Güncel ve detaylı bilgi için Sigortambudur’a başvurulması önerilir. İçerik, yayın tarihi itibarıyla geçerli mevzuata uygun olarak hazırlanmıştır.
